Les coûts des pneus augmentent en raison d'une pénurie d'approvisionnement en caoutchouc (20 août).
Le fossé de l'offre mondiale de caoutchouc naturel s'élargit, la pression sur les coûts des pneus continue d'augmenter
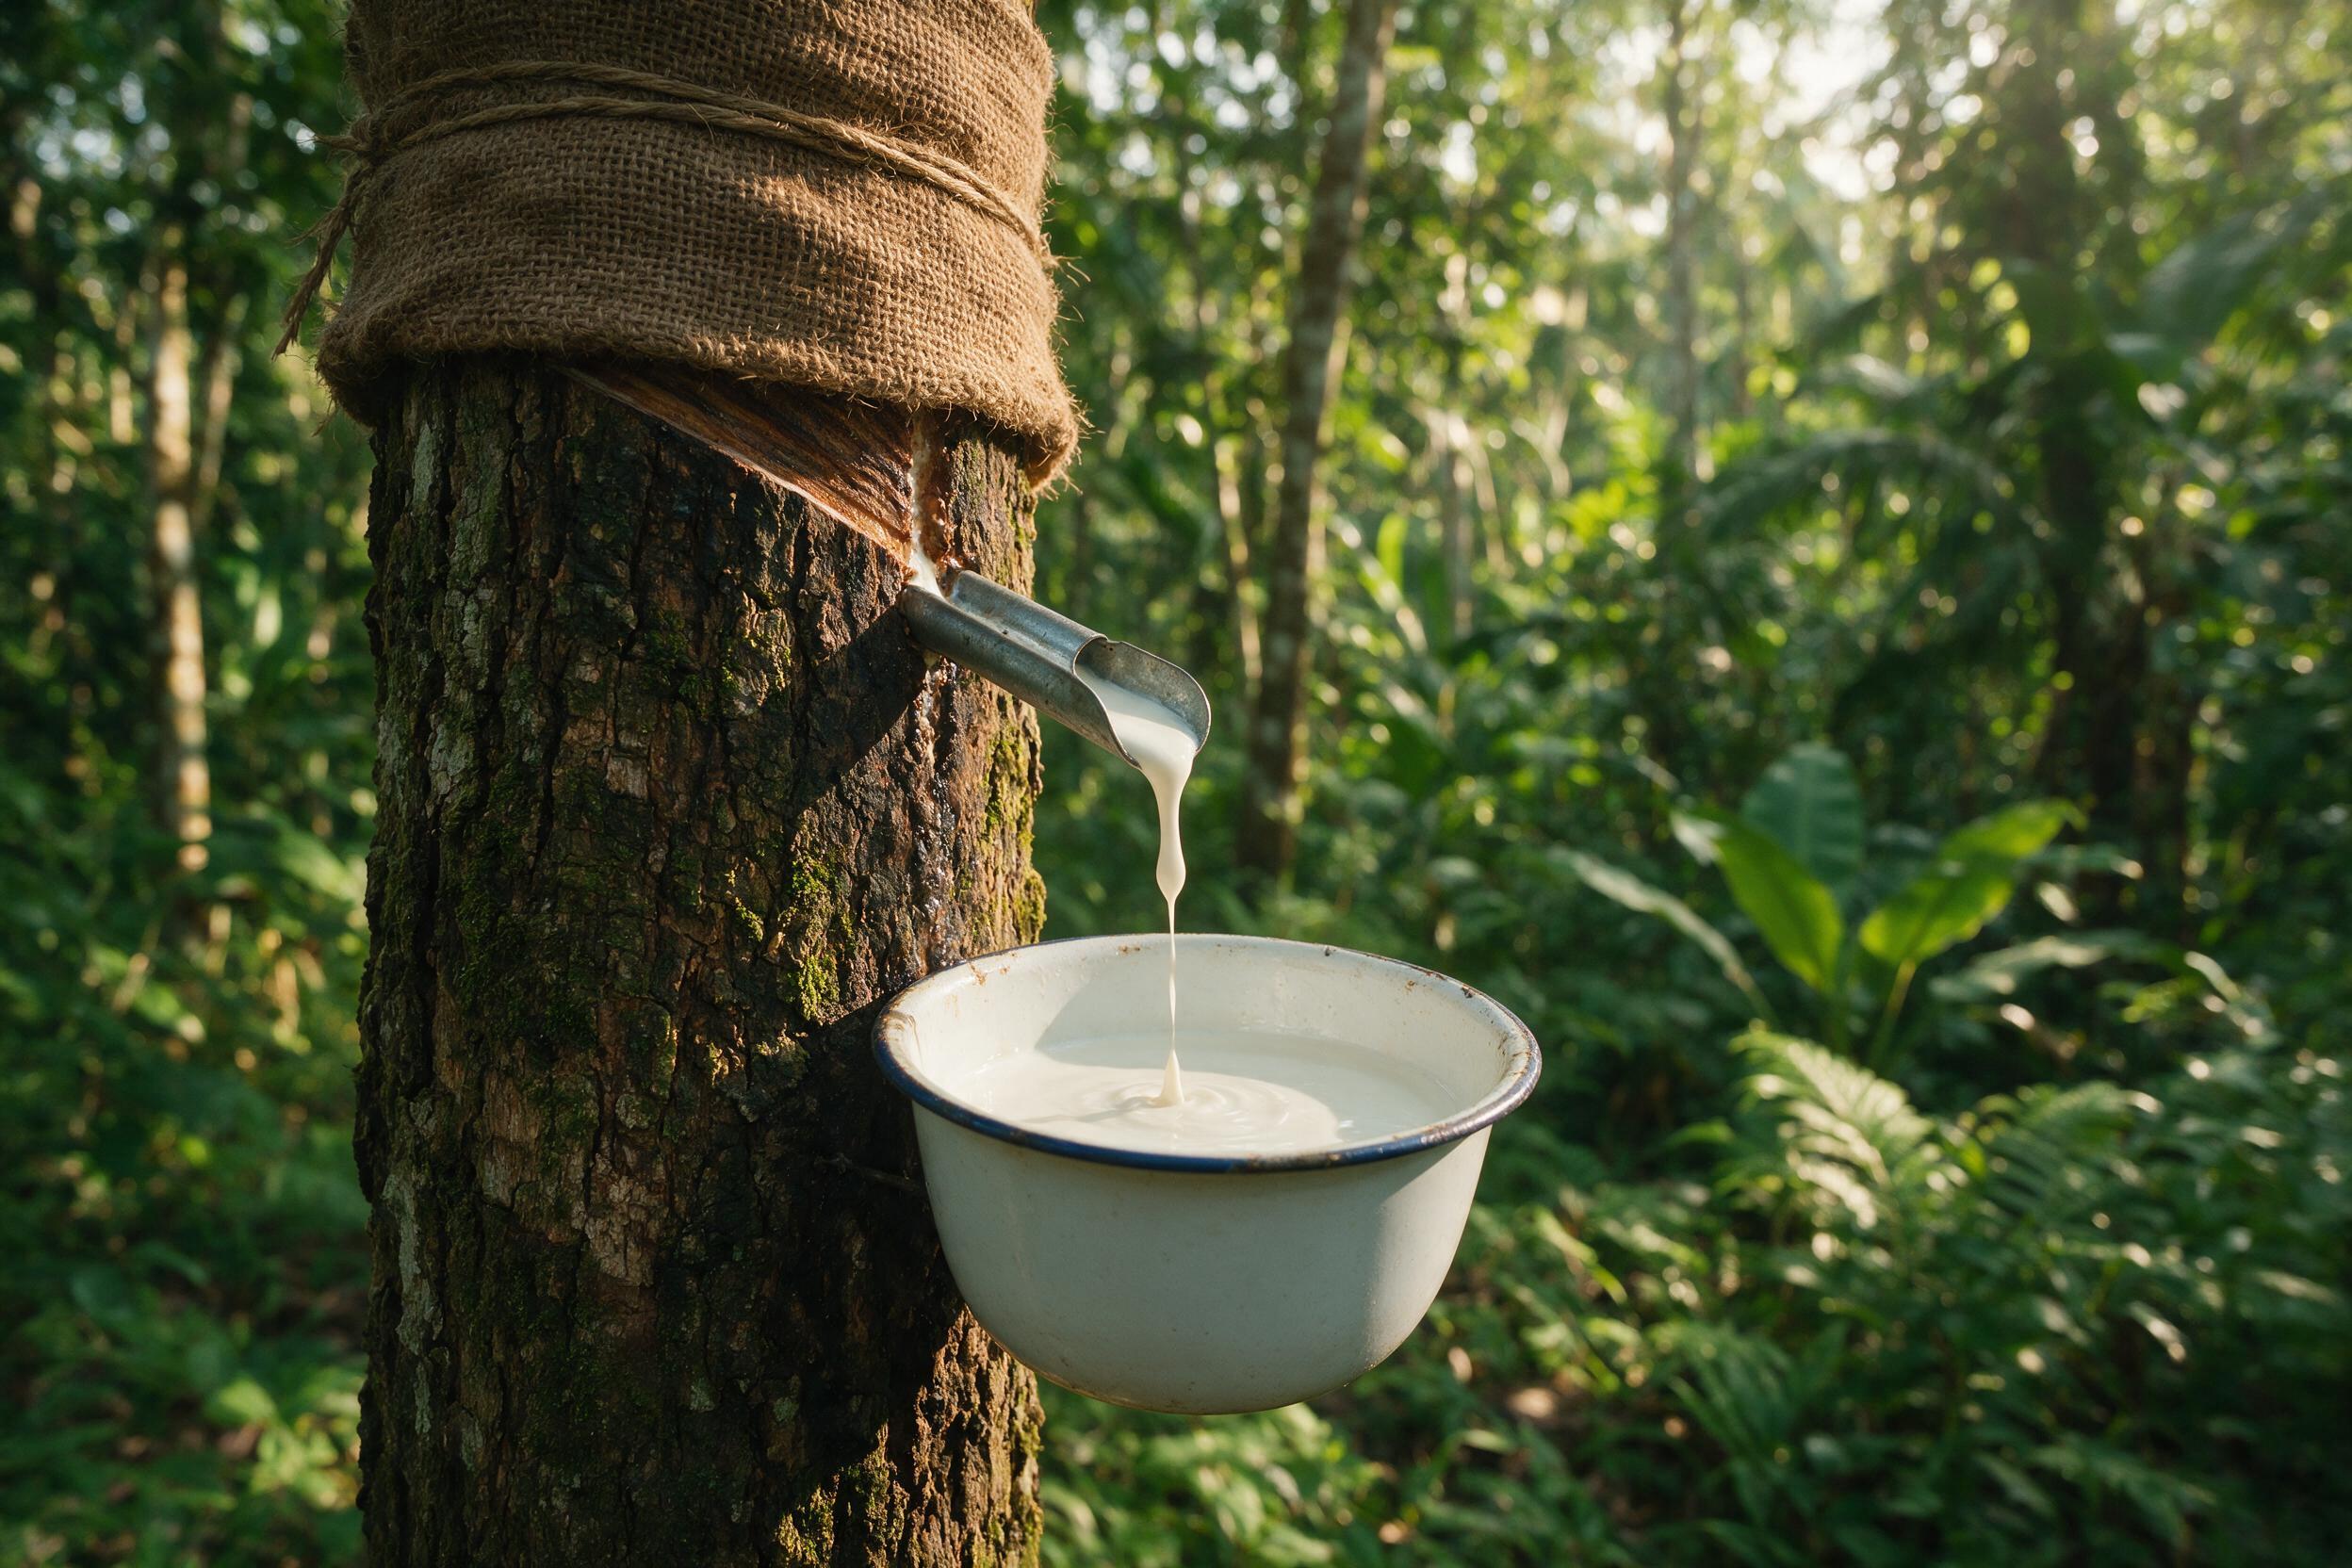
Le Bulletin statistique du caoutchouc publié par l'Organisation internationale d'étude du caoutchouc (IRSG) le 7 août montre qu'au premier trimestre 2026, la consommation mondiale de caoutchouc a diminué de 5,3 % en glissement annuel, tandis que la production totale a reculé de 3,3 %.
Par ailleurs, le rapport mensuel de juin de l'Association des pays producteurs de caoutchouc naturel (ANRPC) montre que la production mondiale de caoutchouc naturel en juin a diminué de 3,7 % en glissement annuel pour atteindre 1,207 million de tonnes, tandis que la consommation a augmenté de 3,3 % pour atteindre 1,30 million de tonnes.
Ensemble, ces deux ensembles de données dressent un tableau apparemment contradictoire du marché mondial du caoutchouc : la demande à moyen et long terme se refroidit, mais l'offre et la demande de caoutchouc naturel sont en équilibre serré ou même en écart croissant à court terme. Pour l'industrie des pneus, cela signifie que les coûts et le marché feront face simultanément à de nouveaux défis.
Refroidissement de la demande mondiale, mais divergence régionale significative
Les données de l'IRSG montrent que la baisse de la consommation de caoutchouc au premier trimestre 2026 a été principalement entraînée par les marchés en dehors de la région Asie-Pacifique. La consommation en Europe, au Moyen-Orient et en Afrique a chuté de 9,7 % en glissement annuel, celle des Amériques a baissé de 10,9 %, tandis que la consommation en Asie-Pacifique n'a diminué que de 0,5 %, démontrant une résilience notable.
Dans le secteur du caoutchouc naturel, la production mondiale a diminué de 1,2 % en glissement annuel au premier trimestre, tandis que la consommation a chuté plus fortement de 6,3 %. Le commerce international s'est refroidi en parallèle, avec des importations de caoutchouc naturel en baisse de 4,8 % et des exportations en baisse de 9,4 %. Pour le caoutchouc synthétique, la production a diminué de 4,7 % et la consommation a reculé de 4,3 % au premier trimestre.
L'IRSG a résumé : "Dans un contexte de conjoncture économique mondiale difficile et de consommation en baisse sur les principaux marchés, la demande de caoutchouc est en déclin."
L'implication directe pour l'industrie des pneus est que l'environnement de la demande pour les pneus de remplacement en Europe et en Amérique se détériore. L'Europe et l'Amérique sont toutes deux des régions importantes de consommation de pneus et les principales destinations des exportations de pneus chinois. Les baisses de consommation de caoutchouc de près de 10 % et 11 % en Europe et en Amérique indiquent que la demande de pneus de remplacement sur ces marchés fera face à une pression soutenue.
En effet, les récents rapports financiers de géants tels que Yokohama Rubber et Sumitomo Rubber montrent également que les tensions au Moyen-Orient, les risques géopolitiques et les préoccupations liées à l'inflation ont déjà exercé une pression substantielle sur la demande mondiale de pneus de remplacement.
Caoutchouc naturel : équilibre serré à court terme, la météo devient la plus grande variable
Contrairement à la faiblesse de la demande reflétée dans les données du premier trimestre de l'IRSG, le rapport mensuel de juin de l'ANRPC révèle un fait plus frappant : le caoutchouc naturel connaît un déséquilibre entre l'offre et la demande à court terme.
En juin seulement, la production mondiale de caoutchouc naturel a diminué de 3,7 % en glissement annuel pour atteindre 1,207 million de tonnes, tandis que la consommation a augmenté de 3,3 % pour atteindre 1,30 million de tonnes, l'écart entre la production et la consommation continuant de se creuser. La production cumulée pour le premier semestre de l'année a diminué de 2,3 % pour atteindre 6,069 millions de tonnes, tandis que la consommation cumulée a baissé de 1,3 % pour atteindre 7,513 millions de tonnes.
La cause directe de la baisse de la production est la saisonnalité de l'arrêt de la récolte, aggravée par des "températures anormalement élevées et des perturbations dues aux précipitations en Asie du Sud-Est et du Sud". L'ANRPC note que les modèles climatiques montrent que plusieurs agences ont officiellement confirmé la formation d'un événement El Niño, avec une probabilité de 63 % qu'il atteigne une intensité "très forte" entre novembre 2026 et janvier 2027.
Au niveau régional, les principaux pays producteurs montrent une divergence significative. Hormis une augmentation marginale de 0,07 % en Chine, la production de juin en Thaïlande, en Indonésie, au Vietnam et en Malaisie a diminué respectivement de 0,57 %, 3,27 %, 9,97 % et 14,12 %, indiquant une tendance claire à la contraction de l'offre chez les principaux producteurs d'Asie du Sud-Est.
Du côté de la demande, la croissance est tirée par la Chine et l'Inde. En juin, la consommation de caoutchouc naturel en Chine a atteint 602 500 tonnes et celle de l'Inde 114 000 tonnes, soutenues par une demande stable liée aux pneus et aux véhicules électriques, le PMI manufacturier de la Chine restant en territoire d'expansion (50,3), le PMI manufacturier de l'Inde montrant une forte résilience (54,2) et les ventes au détail de voitures en Inde atteignant des niveaux record.
L'ANRPC prévoit que la production mondiale de caoutchouc naturel atteindra 15,31 millions de tonnes en 2026, en hausse de 2,3 % en glissement annuel, tandis que la consommation atteindra 15,411 millions de tonnes, en hausse de 0,7 %, ce qui entraînera un écart entre l'offre et la demande d'environ 100 000 tonnes.
Implications prospectives pour l'industrie des pneus
La comparaison des données de l'IRSG et de l'ANRPC fournit les jugements prospectifs suivants pour l'industrie des pneus dans plusieurs dimensions.
Premièrement, les prix du caoutchouc naturel font face à une pression à la hausse sur leur tendance centrale. La contraction de l'offre due aux perturbations météorologiques, combinée à une demande résiliente de la Chine et de l'Inde et à un écart croissant entre la production et la consommation, soutiendra les prix du caoutchouc naturel. Les pressions sur les coûts des matières premières des entreprises de pneus persisteront au cours des deux prochains trimestres.
Deuxièmement, la capacité de répercussion des coûts deviendra la ligne de démarcation. Avec des prix du caoutchouc naturel restant fermes, la capacité des entreprises de pneus à répercuter les pressions sur les coûts en aval par des augmentations de prix des produits déterminera directement leur rentabilité.
Troisièmement, la divergence des marchés régionaux exige des stratégies différenciées. Les entreprises de pneus doivent maintenir leur rentabilité sur les marchés européens et américains grâce à des produits à forte valeur ajoutée tout en saisissant les opportunités de croissance en Chine et en Inde, en particulier sur les marchés des équipements d'origine et de remplacement pour les véhicules à énergie nouvelle (NEV).
Quatrièmement, la gestion des risques de la chaîne d'approvisionnement devient plus importante. L'incertitude liée à El Niño, l'augmentation des coûts logistiques déclenchée par la géopolitique et la contraction de l'offre dans les principaux pays producteurs exigent des entreprises de pneus qu'elles construisent des systèmes d'approvisionnement en matières premières et de gestion des stocks plus flexibles. Une dépendance excessive à une source unique ou à une stratégie d'approvisionnement à un moment unique fera face à un risque accru dans un contexte de volatilité des prix.
Cinquièmement, l'espace de substitution pour le caoutchouc synthétique mérite une attention particulière. Les données de l'IRSG montrent que la production de caoutchouc synthétique a diminué de 4,7 % et que la consommation a reculé de 4,3 % au premier trimestre, avec un affaiblissement simultané de l'offre et de la demande. Compte tenu de l'impact des tensions au Moyen-Orient sur les prix du pétrole brut, le caoutchouc synthétique bénéficie également d'un soutien des coûts. Cependant, les variations de l'écart de prix entre le caoutchouc naturel et synthétique pourraient ouvrir de nouvelles opportunités pour les entreprises de pneus d'optimiser leurs formulations.
Cette plateforme se concentre sur l'importation et l'exportation d'équipements automobiles chinois, rassemblant des centaines de fournisseurs automobiles chinois certifiés et connectant avec des acheteurs mondiaux. La plateforme garantit une transparence totale des transactions, élargit les opportunités de coopération diversifiées et aide les parties nationales et étrangères à établir des liens de coopération profonds et stables. Que vous recherchiez des fabricants de véhicules, achetiez des pièces automobiles ou ayez besoin de solutions d'approvisionnement personnalisées, CNAUTO est votre premier choix de confiance pour la coopération.
-
« Green Iron Ox » : Tracteur autonome au méthanol (17 sept.)9508
-
Plan quinquennal NEV 15e : Objectif de 70 % des ventes d'ici 2030 (17 sept.)9839
-
L'écart d'approvisionnement en caoutchouc se creuse, les stocks s'épuisent (17 sept.)7429
-
Charge rapide en 23 minutes : Camion minier électrique lancé (16 sept.)7016
-
Industrie du pneu : Vague de hausses de prix (16 sept.)5757